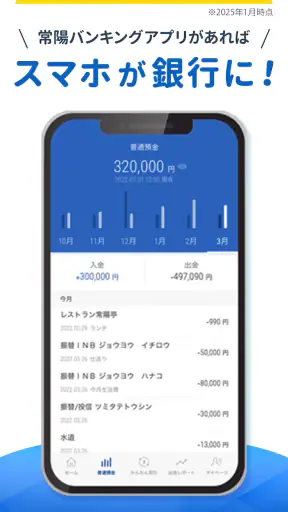
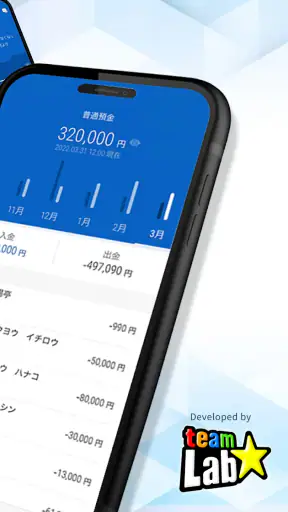
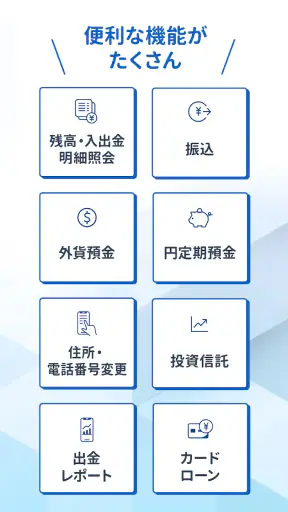
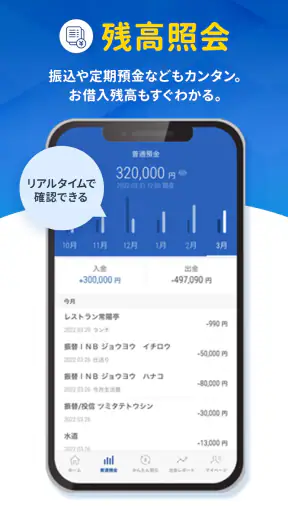
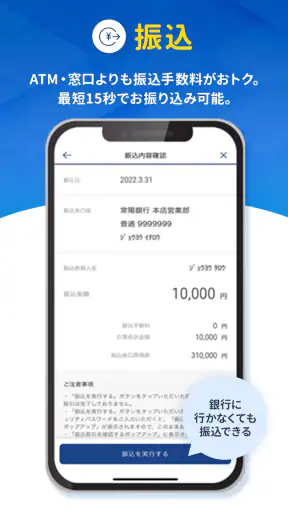
銀行の用事は、窓口へ行くほどではないのに、後回しにすると意外と時間を取られます。残高を確認したい、入金を思い出したい、外出先で口座の状態を見たい。そんな日常の確認をスマートフォンに寄せられるのが、常陽銀行の公式アプリである常陽バンキングアプリです。
私が使ってまず感じたのは、何か特別なことをするためのアプリというより、銀行口座を「必要なときに確認できる場所」として整えるタイプだということです。派手な機能を前面に出すのではなく、常陽銀行を普段使いしている人が、銀行へ向かう前にスマートフォンで状況を把握するための道具として考えると分かりやすいです。
金融カテゴリーのアプリとして、開発元は株式会社常陽銀行。無料で利用でき、年齢区分は3歳以上です。評価は平均4.4で、評価数は1万件を超え、インストール数も50万件を超えています。数字だけで使いやすさを決めることはできませんが、常陽銀行の利用者に継続して選ばれているアプリだと感じます。
口座を確認したい朝から、用事を終えるまで
最初に決めるべきなのは「何を確認したいか」
このアプリを入れる前に、私は目的を一つに絞るのがよいと思います。たとえば、給料日前に残高を確認したいのか、引き落としの前に口座の状態を見たいのか、それとも銀行へ行く回数を減らしたいのか。目的が曖昧なまま入れると、金融アプリが増えただけで終わりやすいからです。
常陽銀行の口座を日常的に使っている人なら、まずは「出先で残高を見られるようにする」という使い方が自然です。現金を下ろす前、家賃やカードの支払いを確認する前、家計簿に数字を転記する前など、確認のタイミングを決めておくとアプリの価値が出ます。
反対に、常陽銀行との取引がほとんどなく、複数の銀行や証券口座を一つの画面で管理したい人には、別の家計管理サービスのほうが合う場合があります。このアプリは常陽銀行を中心に使う人ほど、操作の意味を理解しやすい設計です。
導入時は、便利さより本人確認を優先する
銀行アプリの導入では、最初から速さを求めないほうが安心です。自分の口座を正しく登録できているか、ログインに使う情報をどこで管理するか、スマートフォンを家族と共有していないかを先に確認します。ここを急ぐと、あとでログイン方法が分からなくなったり、別の口座を確認しているつもりになったりするおそれがあります。
私なら、初回設定は自宅の落ち着いた場所で行います。駅や店内のように人目がある場所で口座情報を入力するより、画面を確認しながら進められる環境のほうが向いています。登録後は、表示された口座情報と手元の通帳や利用明細を照らし合わせ、見覚えのない表示がないか確認しておくと、その後の利用が楽になります。
アプリの対応環境はOS 10以上です。古い端末を使っている場合は、インストール前に端末のOSを確認しておきたいところです。対応条件を満たしていても、端末の空き容量や動作状態によって体感は変わるため、銀行の確認をこのアプリだけに任せる前に、端末自体が安定しているかも見ておくべきです。
日常の確認は短く、目的を一つにする
実際の使い方として分かりやすいのは、外出前の確認です。私は買い物へ行く前に口座の状態を見て、現金を用意する必要があるか、予定していた支払いに備えられているかを判断する、という流れを想定します。ここで重要なのは、アプリを開いたついでに長時間眺めないことです。
銀行アプリの確認は、家計の振り返りとは役割が違います。今日使える金額を知りたいのか、月全体の支出を分析したいのかで必要な道具は変わります。前者なら常陽バンキングアプリが役立ちますが、後者では家計簿アプリや表計算ソフトへ手動で整理する作業が残ります。
この違いを理解しておくと、「思ったより家計管理が自動化されない」という不満を減らせます。私は、残高や銀行の状態を確認する入口として使い、細かな予算管理は別の方法に分けるのが現実的だと思います。
家族や店舗への引き継ぎで気をつけたいこと
銀行の用事は、自分だけで完結しないことがあります。家族から残高を確認してほしいと言われたり、支払いの準備を相談したり、店舗で現金を下ろす判断をしたりする場面です。こうしたとき、画面をそのまま他人に見せるのではなく、必要な情報だけを口頭で伝えるほうが安全です。
特に、スマートフォンを家族に渡して操作してもらう使い方は慎重にしたいです。銀行アプリは、便利さと同時に口座情報を扱う責任があります。家族で共有したい場合でも、ログイン情報をメモやメッセージで送るのではなく、本人が操作する形を保つのが無難です。
店舗や窓口に相談する場合も、アプリで確認できたことと、実際に相談したいことを分けて伝えると話が早くなります。アプリは確認の手間を減らせますが、個別の相談や複雑な手続きまで画面だけで済ませる道具ではありません。ここが、ネットバンキングと窓口を使い分けるポイントです。
確認した結果を、次の行動につなげる
アプリを開いた目的は、数字を見ることではなく、その後の行動を決めることです。残高を確認して支払い予定を思い出したなら、必要な入金や資金移動を早めに検討できます。予定より少ないと分かったなら、買い物を控える、別の支払い方法を考える、銀行へ相談する、といった判断に移れます。
私はこの「確認して終わりにしない」使い方をすすめます。朝に確認したら、次に必要な行動を一つだけ決める。たとえば、帰宅後に家計簿へ記録する、現金を準備する、支払い日をカレンダーに書く、といった具合です。アプリ単体の機能より、生活の手順に組み込んだときのほうが便利さを実感しやすいです。
一方で、表示を見たからといって、すべての金融上の判断を自動で任せられるわけではありません。残高の確認と、支払いが確実に完了することは別の話です。重要な支払いでは、金額や期日を別にも確認する習慣を持っておくべきです。
この流れが途切れやすい場面
最初のつまずきは、ログインや登録の手順が自分の期待より細かく感じられることです。銀行アプリは安全確認が必要なので、一般的なショッピングアプリのように、入れてすぐ使える感覚とは違います。ここで面倒に感じても、入力内容を急いで省略したり、他人に任せたりしないことが大切です。
次に、スマートフォンの機種変更や再設定の場面があります。普段は問題なく使えていても、端末を替えたときには、以前と同じ感覚で進められないことがあります。私は機種変更の直前に、ログインに必要な情報や登録状況を確認しておくことをおすすめします。古い端末をすぐ初期化せず、移行後に新しい端末で確認できる状態を作るほうが安心です。
また、通信環境に左右される場面もあります。外出先で急に確認したくなったとき、通信が不安定だと、アプリを開くこと自体に時間がかかる可能性があります。大事な支払いの直前に初めて確認するのではなく、余裕のある時間に状況を見ておくと、アプリが開かないときにも慌てずに済みます。
スマートフォンを紛失した場合も、アプリの便利さがそのまま不安要素になります。端末の画面ロックや、端末を探す機能など、スマートフォン側の基本的な対策を整えておくことが前提です。銀行アプリだけを安全にすれば十分、と考えないほうがよいです。
通常のネットバンキングや窓口との違い
パソコンのネットバンキングと比べると、スマートフォンで確認したい人にとっては、持ち歩きやすさが強みです。買い物前や移動中など、パソコンを開きにくい場面で口座へ意識を向けやすくなります。反対に、長い期間の明細を整理したい人や、複数の資料を並べて確認したい人は、パソコンのほうが見やすいことがあります。
窓口との比較では、待ち時間を減らせる可能性がある点が魅力です。残高の確認のためだけに店舗へ行く必要がなくなれば、仕事や家事の合間に用事を済ませられます。ただし、相談内容が複雑な場合、本人確認や書類が必要な場合、操作に不安がある場合は、窓口の対面対応が適しています。
一般的な家計簿アプリと比べると、常陽バンキングアプリは常陽銀行の口座を確認する目的が中心です。複数の金融機関を横断して支出を分類したい人には、家計簿アプリのほうが便利でしょう。逆に、常陽銀行の口座を正確に確認したい人にとっては、汎用サービスに任せるより、銀行公式アプリを使う安心感があります。
向いている人と、別の方法を選ぶ人
このアプリが特に向いているのは、常陽銀行を日常の口座として使い、残高確認のために店舗やATMへ行く回数を減らしたい人です。給料や生活費の入る口座をこまめに確認したい人、支払い前に口座の状態を見たい人、スマートフォンで銀行の用事を済ませたい人には、導入する理由があります。
スマートフォンの操作に慣れていない人にも、確認する目的を絞れば使いやすいと思います。最初からすべての機能を覚えようとせず、ログインして口座を確認するところから始めるのがよいです。家族が設定を手伝う場合も、本人が何を確認しているのか分かるように進めることが重要です。
一方、常陽銀行の口座をほとんど使わない人、家族全員の口座をまとめて管理したい人、支出の分類や予算管理を最優先する人には、別の選択肢が合います。アプリを増やせば管理が楽になるとは限らないので、銀行口座の確認と家計全体の管理を分けるかどうかを考えてから決めるべきです。
無料で始める前に、使い方を固定すると安心
無料で利用できることは、試しやすさにつながります。ただし、無料だからといって、使わないまま入れておく意味が大きいわけではありません。インストールしたら、確認する曜日や場面を一つ決め、不要になったときは端末内のアプリを整理する。こうした小さなルールがあると、金融アプリが増えすぎるのを防げます。
私は、給料や大きな支払いの前後に確認する習慣から始めるのがよいと思います。毎日残高を見ても不安が増えるだけの人もいるため、確認頻度は自分の生活に合わせるべきです。数字を見て落ち着いて判断できるなら頻度を上げてもよいですが、見た後に衝動的な支出が増えるなら、家計簿と組み合わせて使うほうが効果的です。
評価と現在の使いどころ
常陽バンキングアプリは、2021年3月16日に公開され、現在のバージョンは1.21.0です。公開から時間が経ったアプリですが、評価は平均4.4を保ち、評価数は1万件を超えています。数字をそのまま品質保証と見るべきではないものの、少なくとも一時的に試されるだけでなく、日常の銀行確認に使われている印象を持ちます。
私の評価は、常陽銀行を使う人には導入候補としてかなり現実的、ただし家計管理アプリの代用品として期待しすぎないほうがよい、というものです。強みは、銀行の確認をスマートフォンへ移せること。弱みは、口座確認以外の生活全体まで自動で整えてくれるわけではないことです。
結局のところ、これは「銀行へ行かなくても何でもできる」と約束するアプリではなく、銀行の用事を始める前に状況を把握し、次の行動へ移るための公式な入口です。常陽銀行を普段から利用しているなら、まず無料で試し、残高確認や支払い前の確認が自分の生活に合うかを見てみる価値があります。
口座を確認する時間を短くし、判断を落ち着いて行いたい人には、常陽バンキングアプリは頼れる手のひらサイズの窓口です。一方で、複数銀行の一括管理や細かな家計分析を求めるなら、専門のサービスを併用したほうが満足しやすいでしょう。私は、常陽銀行を中心に使う人が、日々の確認を無理なく習慣化するためのアプリとしておすすめします。


